
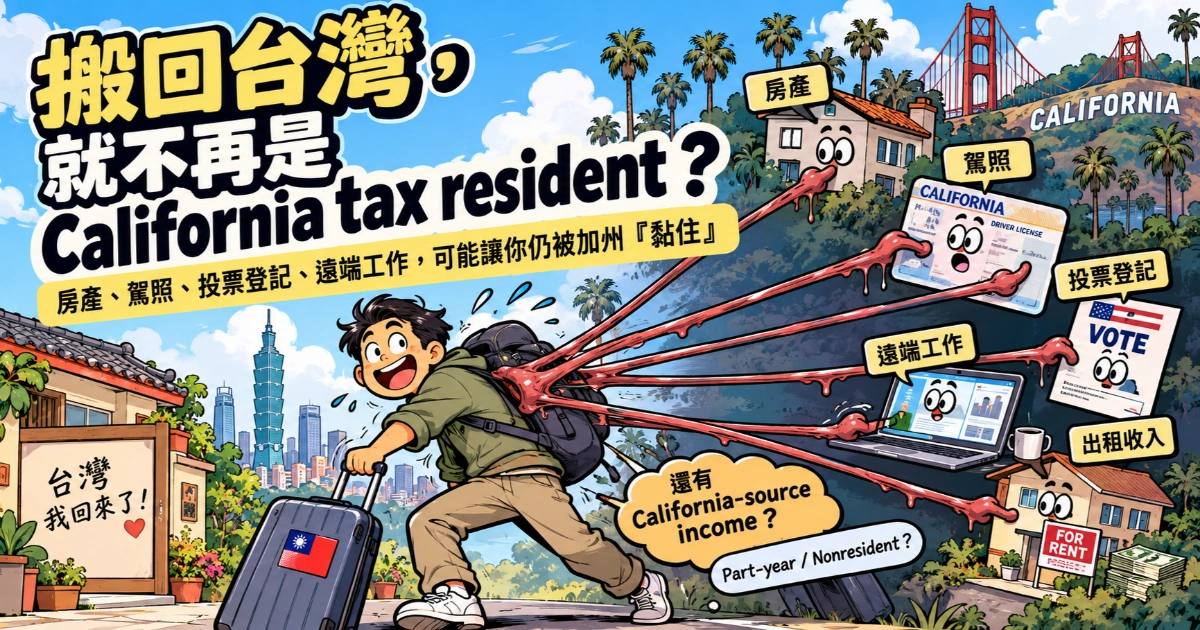
California 一直是許多華人最喜歡定居的美國州之一。成熟的華人社區、豐富的工作和教育機會、便利的亞洲航線,以及相對容易適應的生活環境,都讓不少華人家庭長期選擇在加州生活。
也正因為如此,很多人在後來搬回台灣後,仍然保留著 California 的房產、駕照、銀行賬戶、家庭關係或其他生活聯繫。問題也隨之而來:
一、人已經離開 California,是否就一定不再是 California tax resident?
答案並不總是如此。
很多人在離開 California 後會自然地認為:
“我已經不住在加州了,所以我當然不是 California tax resident。”
但在加州稅法下,事情並沒有這麼簡單。
搬到 Nevada、Texas、Florida,甚至搬到美國以外,並不一定意味著你的 California residency 在搬家當天自動結束。
California Franchise Tax Board(FTB)判斷一個人是不是加州稅務居民時,不只是看你一年在加州住了多少天,而是會綜合考察你的家庭、住房、駕照、車輛登記、投票登記、銀行賬戶、工作、房產以及其他社會和經濟聯繫。
因此,一個人即使已經實際搬離 California,如果仍然保留大量與 California 的聯繫,仍有可能被認定為 California resident,並因此需要對全球收入(worldwide income)繳納 California income tax。
二、California FTB 如何判斷你是否已經真正搬走?(Facts and Circumstances 實質聯繫原則)
California 採用 facts and circumstances test,沒有任何一個因素可以單獨決定居民身份。
常見考慮因素包括:
- 主要住宅在哪裡;
- 配偶和家庭在哪裡;
- California 房屋是否仍然保留給自己使用;
- 駕照和車輛登記在哪裡;
- 是否仍然登記為 California voter;
- 銀行、醫生及日常生活關係在哪裡;
- 一年分別在 California 和台灣停留多久;
- 是否有明確的永久搬遷意圖。
真正需要判斷的是:
你的生活中心是否已經從 California 轉移到了外地。
三、搬離後仍然保留加州房產,會不會還是加州居民?(房屋用途與自住 vs 出租)
不會因為擁有一套 California 房產就自動成為 California resident。
但房屋如何使用很重要。
例如,一個人搬回台灣後,California 的住宅仍然:
- 沒有出售;
- 沒有長期出租;
- 傢具和個人用品仍然保留;
- 自己隨時可以回去居住;
這會成為 California residency analysis 中的不利因素。
相反,如果原住宅已經出售或者長期出租,並且在台灣建立了長期住宅,通常更能夠支持已經永久搬離 California。
四、加州駕照與選民登記(Voter Registration)為何成為 FTB 查稅關鍵證據?
California driver’s license 和 voter registration 都不是決定性因素,但 FTB 會把這些信息作為居民身份判斷的一部分。
如果一個人聲稱已經永久搬回台灣,卻仍然同時保留:
- California driver’s license;
- California vehicle registration;
- California voter registration;
- California 主要住宅;
那麼這些事實加在一起,可能讓“已經永久離開 California”的立場變得更難支持。
關鍵不是必須完成某一項手續,而是:
你的實際生活安排是否與你聲稱的永久搬遷一致。
實務案例對比:真正轉移生活重心 vs 僅是「人暫時在台灣」
假設 Amy 原來長期住在 California,後來決定永久搬回台灣。
她:
- 出售了 California 的主要住宅;
- 配偶一起搬回台灣;
- 在台灣長期居住;
- 大部分個人物品搬到台灣;
- 不再保留 California 車輛;
- 日常醫療和生活活動也轉到台灣;
- 以後只偶爾回 California 探親或旅遊。
這些事實整體上比較支持她已經把生活中心轉移到了台灣。
但如果另一個人雖然長期住在台灣,卻:
- 配偶仍住 California;
- California 房屋一直保留;
- 每年回去住幾個月;
- 駕照、車輛登記和 voter registration 都沒有改變;
- 台灣只有臨時住所;
那麼僅僅“人在台灣”並不足以證明 California residency 已經結束。
五、在加州停留少於 183 天,就一定不是加州居民嗎?(打破 183 天與 9 個月迷思)
不是。
California 並沒有一個簡單的:
“少於183天 = nonresident”規則。
California residency 主要仍然根據全部事實判斷。
California 確實存在超過9個月通常產生居民推定的規則,但反過來並不意味著少於9個月,甚至少於183天,就一定是 nonresident。
所以只計算在 California 待了多少天,並不足以解決 residency 問題。
六、搬回台灣成為 Nonresident 後,就完全不用申報加州稅了嗎?(加州來源所得 California-Source Income)
也不一定。
這裡必須區分兩個概念:
California resident
和
California-source income。
如果仍然是 California resident,通常需要對 worldwide income 繳納 California tax。
如果已經成為 California nonresident,一般只對 California-source income 納稅。
例如,一個人已經永久搬回台灣,但仍然持有 California 出租房,那麼出租收入以及未來出售該房地產產生的相關收益,仍可能需要向 California 申報。
這並不代表他重新成為 California resident,只是因為他仍然擁有 California-source income。
🔗 相關自測工具與申報專題推薦
七、搬回台灣或移居外州:建立一致事實與終止加州稅務居民的分析框架
如果確實準備永久離開 California,最好讓各種生活事實保持一致:
- 台灣成為主要住宅;
- 家庭生活轉移到台灣;
- California 原住宅出售或長期出租;
- 日常生活、醫療和個人關係逐步轉到台灣;
- 不再無理由長期保留與 California 永久居民身份相矛盾的聯繫。
這並不是一個機械的 checklist。
真正重要的是,當所有事實放在一起時,能夠清楚說明:
你已經不只是“離開 California”,而是真正把長期生活中心搬到了台灣。
搬回台灣和終止 California tax residency,並不一定發生在同一天。
對於長期居住過 California 的人,特別是仍然保留房產、家庭或其他重要聯繫的人,不能只根據離境日期或一年停留天數判斷居民身份。
更合理的分析方式是:
先判斷什麼時候真正成為 California nonresident,再判斷成為 nonresident 後是否仍然有 California-source income。
California 的稅務規則一向以“粘性強”著稱。如果你正在處理 California residency、part-year resident、nonresident 或 California-source income 等問題,歡迎聯繫我,一起探討你的具體情況。