
拿綠卡/移民美國前,台灣 ETF、0050 與海外基金要賣嗎?PFIC 與 Form 8621
加州執業會計師 Matthew 專欄「馬修的稅務星期天」· 登陸前準備系列第 3 篇:台灣 ETF(如 0050)、境外基金與投資型保單的 PFIC 懲罰稅實務解析
專長跨境稅務籌劃、新移民登陸前規劃與中小企業稅務架構。專欄「馬修的稅務星期天」主筆。 查看專欄全部文章 →
本篇為加州執業會計師 Matthew【登陸前準備】系列第 3 篇。本系列專門解析成為美國稅務居民前的四大關鍵決策:海外帳戶梳理、升值資產處置、PFIC 清倉與境外公司架構。建議搭配 移民與身份轉換自查工具 綜合排查。
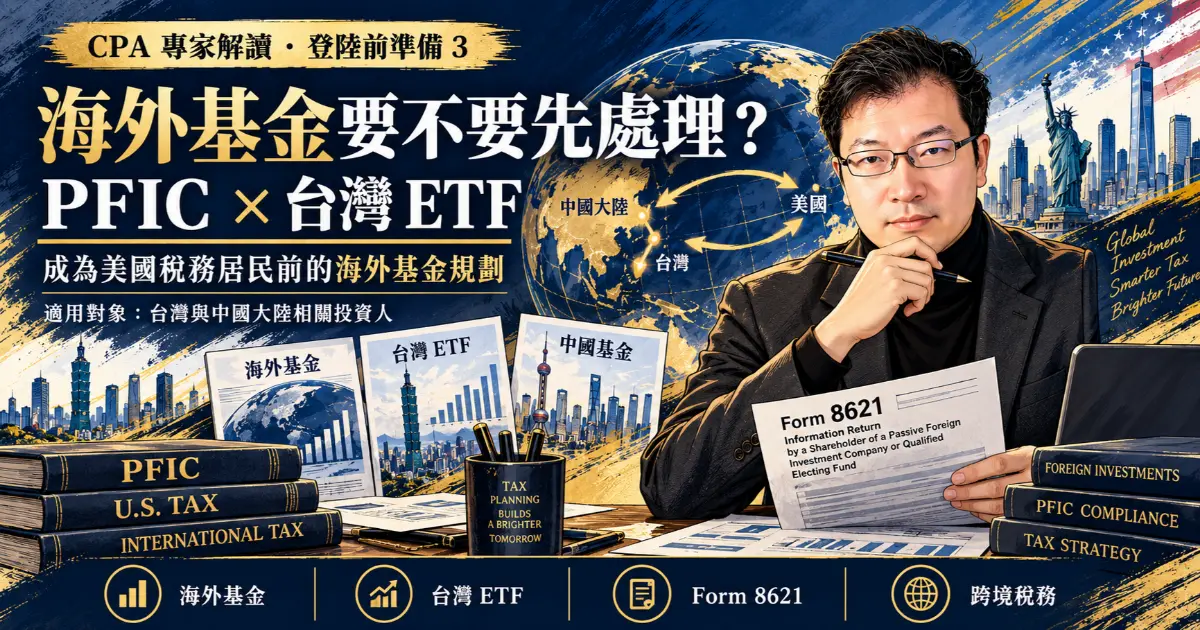
台灣ETF、0050、0056為什麼可能是PFIC?
一旦變成美國人,很多東西即使你不動他,他也會自動變成別的東西。例如今天要談的PFIC。
大家買股票,順便就買一點基金,一點0050。想說自己操作老是住套房,留一部分錢給別人操作,分散一下風險。而且這些基金,台灣也就是併入股票投資利得,感覺就是一個沒有特別需要關心的存在。誰也不會想到這些有專業經理人操作的部分,在美國稅法上居然有不同的做法 ,就是今天要談的PFIC。
美國綠卡持有人買台灣ETF,要申報Form 8621嗎?
PFIC是四個字的縮寫Passive Foreign Investment Company。這是個非常複雜的領域,即便是筆者每年需要上課的講師,聽到需要做這個稅表,臉上都會出現無奈的表情。今天我簡單介紹一下。
PFIC指的是美國投資者,將自己的資金交給國外的投資公司,而這個投資公司有75%的收入來自於投資的被動收入,或是公司持有的資產有50%是屬於可以產生被動收入的資產。雖然對這些公司是主動投資,但是對於US investor 而言是屬於被動,因此在這個定義之下,舉凡美國以外的基金、ETF,甚至是有投資型的壽險,都會在這個範疇之下。
PFIC怎麼課稅?Section 1291為什麼特別麻煩?
那PFIC會如何課稅呢?一般直觀的想法是課資本利得稅,跟股票一樣。如果你也是這樣認為,那講師也就沒什麼好擔心的了。其實PFIC基本上是一般收入來課稅,並非以資本利得,而且並不像其他收入一樣需要爬級距,而是直接以最高級距來課稅。以2024年為例,一旦你有產生PFIC income ,即便是$1也是課37%。
台灣ETF可以選MTM或QEF嗎?
而且PFIC有三種選擇。By default 是以你的Distribution來課稅。這個Distribution 並非直接以當年度的最高級距課,而是要以持有基金的時間,從最早開始的年度分配你的Distribution。並以過去持有年度的Distribution假設這是當年的收益,而以當年的最高級距計算。因此就產生了另外兩種選擇,一種是做Mark-to - Market election。這種方式是計算基金淨值的增值,以淨增加的部分乘以最高稅率來課稅。另一種選擇是QEF Election (Qualified Electing Fund),這種選擇最優惠,可以按照其他的資本利得來課稅,就像你原本印象中的基金一樣,以資本利得來課稅。可是要做這個選擇的要求也最高,你必須有機會拿到PFIC內部的投資資訊和報表。因此雖然最優惠,可是也最不容易選到。
PFIC和Form 8621為什麼會增加美國報稅成本?
無論是哪一種方法,都需要大量的資料來計算,保存並且carryover 到未來年度。因此會計師的收費不會太便宜。假如你當年度並不需要報稅,可是你有PFIC,你仍然需要單獨申報這個表。
移民美國前,台灣ETF與海外基金要不要先賣?
因此,如果你在變成美國人之前,如果有機會賣出你所有的基金和ETF,Please do。不然這就是一個會令會計師抓破頭皮而且加速折舊的項目,即便你覺得這是收費的黑洞,相信我,你的收費比起需要承擔的風險和計算,應該沒有會計師想做這一塊。今天這也只是簡單介紹PFIC而已,冰山下面還有一大塊不適合在這邊讓大家燒腦的規則。這與其說是你們的登陸前準備,可能更是你的會計師會希望你先做的準備。
(本文內容為 Matthew CPA 原創授權轉載分享,僅供一般性稅務常識參考,不構成法律或稅務諮詢意見。具體稅務狀況請諮詢專業會計師。)
準備成為美國稅務居民?全面自查您的海外基金、PFIC 與申報風險
除了本篇強調的台灣 ETF 與海外基金,您名下是否還持有海外銀行帳戶、大幅升值的股票房產,或境外家族公司?在入境或身分轉換之前,很多資產處置屬於「不可逆操作」。建議使用本站專門開發的自測工具,逐項排查哪些資產必須在居民日前處理、哪些憑證必須提前留存。
常見問題解答(FAQ)
台灣ETF、0050、0056為什麼可能是PFIC?
只要註冊在美國境外的投資實體(包括台灣 ETF、公募基金、單位信託或含投資理財成分的境外保單),如果其收入的 75% 以上來自被動投資,或資產的 50% 以上用於產生被動收益,在稅法上均屬於「被動外國投資公司(PFIC)」
PFIC怎麼課稅?Section 1291為什麼特別麻煩?
PFIC 在美國稅法下受到極為嚴厲的懲罰性課稅。稅法預設規則(Section 1291)不適用長期的資本利得優惠稅率(0%–20%),而是視同普通收入(Ordinary Income),直接按當年個人所得稅最高邊際稅率(例如 37%)徵收,並將收益回溯分攤至過去持有的所有年度計算欠稅與複利利息。
台灣ETF可以選MTM或QEF嗎?
Mark-to-Market(MTM)適用於公開掛牌交易股票,但每年需將未實現收益按最高普通稅率申報;QEF Election 雖允許按資本利得稅率納稅,但硬性要求外國基金出具極為詳盡的 PFIC 年度資訊聲明(AIS),台灣與海外多數 ETF 與基金幾乎不可能取得,導致實務上極難選用。
移民美國前,台灣ETF與海外基金要不要先賣?
最佳策略是在正式成為美國稅務居民的生效日之前,徹底平倉並賣出手持所有的境外公募基金、境外 ETF 與非美投資型保單。在非稅務居民身分期間賣出實現的增值無需向美國繳納 PFIC 懲罰稅,從而徹底免除後續逐年填報複雜 Form 8621 的高昂合規成本。
檢查您持有的海外基金與保單是否涉及 PFIC
只要持有美國境外的股票型基金、債券型基金、ETF 或儲蓄分紅保單,均可能面臨 Form 8621 申報:
「登陸前準備」專欄全系列導航
- 登陸前準備 1:海外帳戶整理(FBAR 與 FATCA 申報) →
- 登陸前準備 2:升值股票要不要先賣?(Capital Gain 與 Cost Basis) →
- 當前篇:登陸前準備 3:海外基金要不要先處理?(PFIC 與台灣 ETF)
- 登陸前準備 4:海外公司股權怎麼整理?(Form 5471 與 CFC) →