
拿绿卡/移民美国前,台湾股票要先卖吗?Cost Basis、资本利得与海外房产
加州执业会计师 Matthew 专栏「马修的税务星期天」· 登陆前准备系列第 2 篇:美国税法不承认入境市值垫高(Step-up),升值股票是否卖出再买回(Reset Basis)与房产税务规划
专长跨境税务筹划、新移民登陆前规划与中小企业税务架构。专栏「马修的税务星期天」主笔。 查看专栏全部文章 →
本篇为加州执业会计师 Matthew【登陆前准备】系列第 2 篇。本系列专门解析成为美国税务居民前的四大关键决策:海外账户梳理、升值资产处置、PFIC 清仓与境外公司架构。建议搭配 移民与身份转换自查工具 综合排查。
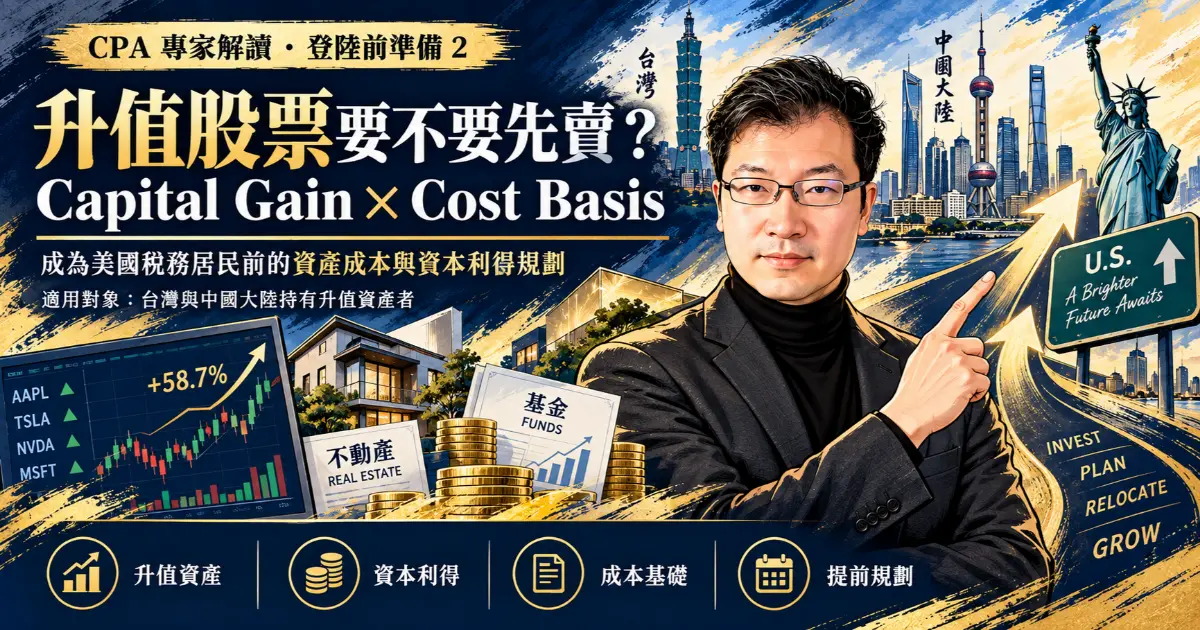
拿绿卡后,台湾利息与股票股利要不要报美国税?
上一篇談到了帳戶,本篇開始講講常見的海外收入。
由於全球課稅,海外很多收入本來與美國無關的,從你變成稅務居民開始,都得申報美國稅了。與帳戶最直接相關的就是海外利息與股利了。利息在台灣有所謂27萬免稅額。因此很多人來找我時自動略過這些收入。可是美國並沒有這個優惠,因此這些收入仍然需要申報在美國的稅表上。如果已經申報了FBAR或FATCA的,卻沒有申報相對應的利息,感覺就是留一條線索給IRS。
另外需要申報的是海外股利。一般來說是你購買的上市公司股票發放的股利,有時候會有所謂兩稅合一已經扣繳了一部分,但是這並不是說這些馬上就能拿來抵。一般來說要看五月,等台灣稅表申報完畢之後,再看看這些扣繳款項是否已經被退回。如果沒有退,則這些所得稅部分可以當作foreign tax credit ,可以來抵減部分的美國稅。
移民美国后卖台湾股票,Cost Basis可以用登陆日市价吗?
以上講的都算是比較沒有爭議的,比較有爭議的部分是資本利得。
之前幾篇文章,在介紹收入種類的時候,有提到過資本利得。所謂資本利得,必須是處分資產所產生的。一般而言比較常見的就是資本市場上的股票買賣和房地產。這些資本利得對於美國人而言,並沒有所謂時間上的分割,計算資本利得就是以出售所得的金額,扣除當初買入的成本,的到的差價就是資本利得或虧損,無論股票或房地產都一樣。可是加上了身分轉換這個因素之後,很多人就開始有個疑問:我持有資產的時間點在成為美國人之前,賣掉在成為美國人之後,我是不是應該以成為美國人那一天的市價當作成本,這樣可以避免非美國人那段的利得被美國政府課稅呢?
答案是沒有
移民美国时把房产或股票按市价重估,IRS会承认新的Cost Basis吗?
資本利得的計算並沒有加入但書,來給予新移民或身分轉換者這種優惠。因此成為美國人之前的增值部分,一樣需要課美國的Capital Gain。於是就聽過很多具有創意的解決方式,例如在成為綠卡的那一天去重估資產價值,到時候IRS來詢問可以提供重估資料,來證明你的成本等等。我只能說,你可以做,但是IRS不一定要聽,畢竟重估市值並不等於重估成本。
拿绿卡前股票要不要先卖掉再买回,重新建立成本?
相對而言可行的方式就是登陸前先賣掉資產再買回,特別是那些有在賺錢的股票。這樣就可以鎖定你的成本在一個比較高的價格,確保你在成為美國人之後,你的資本利得的成本不僅是重估,而且是已經完成交易了。可是這個方法適用於所有情況嗎?這也很難講。股票也許比較容易,畢竟資本市場隨時都要有機會進出。但是持有的房地產呢,賣掉再買回真的可行嗎?
移民美国前出售海外房产,可以重置Cost Basis吗?
這的確是很多人的疑問,實務上有很多人來問說是否可以便宜賣給親戚再買回。這部分有兩個問題。第一就是所謂關係人交易。如果你以遠低於市價的價格出售再買回,顯然這不是一個真實的交易,IRS可以不承認這筆交易而要求你使用原始買價。第二是你做這個交易的目的就是要墊高成本,然後你還要便宜賣掉再買回,這⋯⋯⋯
另外,在談到房地產部分其實我們應該先分清楚這是自住房還是出租房(投資房)。以上講的方法基本上是針對出租房為主。目前的確是以賣出後再買回,而且以公平市價交易的方式來合法墊高成本,是為最可行的方法。這邊需要提醒的就是,跟賣出股票一樣,請不要等到上飛機前才做,儘量在前一年的時候就做完,免得因為First Year Choice ,這些你希望能排除的收入又重新被包含進來了。 如果真的不想賣,不方便賣等種種因素,實務上的確有可以不需要經過出售的程序就墊高出租房成本的方法,但是這部分是付費諮詢,適用於成本收益較高的房地產或是資產,是我合夥人的Know How,如果有興趣的可以私下聯繫我。
台湾自住房移民美国后出售,25万/50万美元免税额怎么算?
如果是自住房,你仍然可以適用自住屋五年內住滿兩年的規定,免除25萬(美金)/人(夫妻合併申報50萬)的資本利得課稅。跟美國人一樣。既然有這個優惠,其實自住房基本上就不太有賣出再買回的必要了。只是時間點上你要抓緊,畢竟你在登陸前已經住滿兩年,登陸後就不要等到第三年才賣,免得剛好錯過時機。
(本文内容为 Matthew CPA 原创授权转载分享,仅供一般性税务常识参考,不构成法律或税务咨询意见。具体税务状况请咨询专业会计师。)
准备成为美国税务居民?全面自查您的海外升值资产与税务转换风险
除了本篇解析的股票卖出买回与房产成本垫高,您名下是否还持有海外银行账户、台湾 ETF/海外基金(PFIC),或境外家族公司?在入境或身份转换之前,很多资产处置属于“不可逆操作”。建议使用本站专门开发的自测工具,逐项排查哪些资产必须在居民日前处理、哪些凭证必须提前留存。
常见问题解答(FAQ)
移民美国后卖台湾股票,Cost Basis可以用登陆日市价吗?
不能。美国国税局(IRS)计算资本利得(Capital Gain)是以实际出售金额减去原始购买历史成本,并未对新移民或身份转换者提供“入境日市值重估(Step-up in basis)”的优惠但书。入境前的历史增值部分同样需要向美国申报并纳税。
移民美国时把房产或股票按市价重估,IRS会承认新的Cost Basis吗?
不能。重估市值并不等于税法意义上的成本基准(Cost Basis)。若无真实完成的处分交割交易,仅凭单方面的重估评估报告,IRS 在查税审计时有权直接不予采信,并要求沿用最初的历史购买价计算增值税。
拿绿卡前股票要不要先卖掉再买回,重新建立成本?
最有效且合法的方法是在正式成为美国税务居民之前(且避开 First Year Choice 追溯期),将盈利的股票在市场上真实卖出并重新买回。这样可以实现历史浮盈,并将税务成本基准合法锁定在更高的最新市价上。
台湾自住房移民美国后出售,25万/50万美元免税额怎么算?
符合美国税法 Section 121 规定的主要自住房(Primary Residence),如果在出售前 5 年内在其中累计居住满 2 年,个人可享有最高 25 万美元、夫妻合并申报最高 50 万美元的资本利得免税额。但务必注意登陆后出售的时间窗口,避免因离境超过 3 年导致不满足“过去 5 年住满 2 年”而错失优惠。
即将成为美国税务居民?全面排查资产与成本重置风险
使用 USTaxZH 移民与身份转换资产自查工具,排查股票增值、房产成本、海外基金与公司架构在居民起始日前应做的处置决策:
「登陆前准备」专栏全系列导航
- 登陆前准备 1:海外账户整理(FBAR 与 FATCA 申报) →
- 当前篇:登陆前准备 2:升值股票要不要先卖?(Capital Gain 与 Cost Basis)
- 登陆前准备 3:海外基金要不要先处理?(PFIC 与台湾 ETF) →
- 登陆前准备 4:海外公司股权怎么整理?(Form 5471 与 CFC) →