
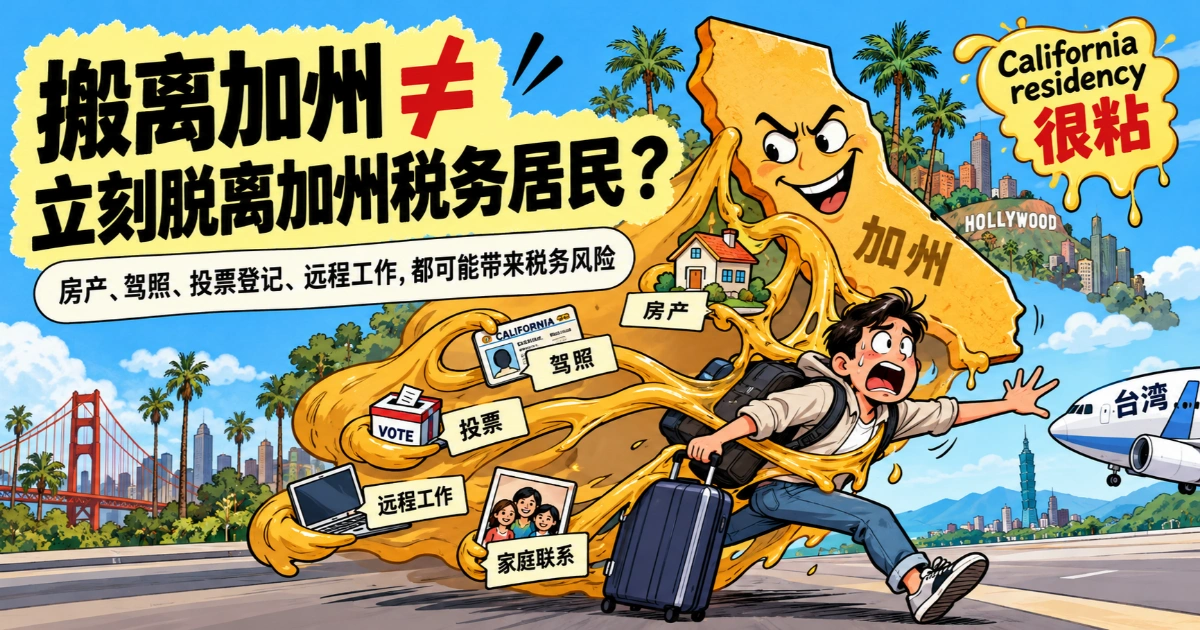
California 一直是许多华人最喜欢定居的美国州之一。成熟的华人社区、丰富的工作和教育机会、便利的亚洲航线,以及相对容易适应的生活环境,都让不少华人家庭长期选择在加州生活。
也正因为如此,很多人在后来搬回台湾后,仍然保留着 California 的房产、驾照、银行账户、家庭关系或其他生活联系。问题也随之而来:
一、人已经离开 California,是否就一定不再是 California tax resident?
答案并不总是如此。
很多人在离开 California 后会自然地认为:
“我已经不住在加州了,所以我当然不是 California tax resident。”
但在加州税法下,事情并没有这么简单。
搬到 Nevada、Texas、Florida,甚至搬到美国以外,并不一定意味着你的 California residency 在搬家当天自动结束。
California Franchise Tax Board(FTB)判断一个人是不是加州税务居民时,不只是看你一年在加州住了多少天,而是会综合考察你的家庭、住房、驾照、车辆登记、投票登记、银行账户、工作、房产以及其他社会和经济联系。
因此,一个人即使已经实际搬离 California,如果仍然保留大量与 California 的联系,仍有可能被认定为 California resident,并因此需要对全球收入(worldwide income)缴纳 California income tax。
二、California FTB 如何判断你是否已经真正搬走?(Facts and Circumstances 实质联系原则)
California 采用 facts and circumstances test,没有任何一个因素可以单独决定居民身份。
常见考虑因素包括:
- 主要住宅在哪里;
- 配偶和家庭在哪里;
- California 房屋是否仍然保留给自己使用;
- 驾照和车辆登记在哪里;
- 是否仍然登记为 California voter;
- 银行、医生及日常生活关系在哪里;
- 一年分别在 California 和台湾停留多久;
- 是否有明确的永久搬迁意图。
真正需要判断的是:
你的生活中心是否已经从 California 转移到了外地。
三、搬离后仍然保留加州房产,会不会还是加州居民?(房屋用途与自住 vs 出租)
不会因为拥有一套 California 房产就自动成为 California resident。
但房屋如何使用很重要。
例如,一个人搬回台湾后,California 的住宅仍然:
- 没有出售;
- 没有长期出租;
- 家具和个人用品仍然保留;
- 自己随时可以回去居住;
这会成为 California residency analysis 中的不利因素。
相反,如果原住宅已经出售或者长期出租,并且在台湾建立了长期住宅,通常更能够支持已经永久搬离 California。
四、加州驾照与选民登记(Voter Registration)为何成为 FTB 查税关键证据?
California driver’s license 和 voter registration 都不是决定性因素,但 FTB 会把这些信息作为居民身份判断的一部分。
如果一个人声称已经永久搬回台湾,却仍然同时保留:
- California driver’s license;
- California vehicle registration;
- California voter registration;
- California 主要住宅;
那么这些事实加在一起,可能让“已经永久离开 California”的立场变得更难支持。
关键不是必须完成某一项手续,而是:
你的实际生活安排是否与你声称的永久搬迁一致。
实务案例对比:真正转移生活重心 vs 仅是“人暂时在台湾”
假设 Amy 原来长期住在 California,后来决定永久搬回台湾。
她:
- 出售了 California 的主要住宅;
- 配偶一起搬回台湾;
- 在台湾长期居住;
- 大部分个人物品搬到台湾;
- 不再保留 California 车辆;
- 日常医疗和生活活动也转到台湾;
- 以后只偶尔回 California 探亲或旅游。
这些事实整体上比较支持她已经把生活中心转移到了台湾。
但如果另一个人虽然长期住在台湾,却:
- 配偶仍住 California;
- California 房屋一直保留;
- 每年回去住几个月;
- 驾照、车辆登记和 voter registration 都没有改变;
- 台湾只有临时住所;
那么仅仅“人在台湾”并不足以证明 California residency 已经结束。
五、在加州停留少于 183 天,就一定不是加州居民吗?(打破 183 天与 9 个月迷思)
不是。
California 并没有一个简单的:
“少于183天 = nonresident”规则。
California residency 主要仍然根据全部事实判断。
California 确实存在超过9个月通常产生居民推定的规则,但反过来并不意味着少于9个月,甚至少于183天,就一定是 nonresident。
所以只计算在 California 待了多少天,并不足以解决 residency 问题。
六、搬回台湾成为 Nonresident 后,就完全不用申报加州税了吗?(加州来源所得 California-Source Income)
也不一定。
这里必须区分两个概念:
California resident
和
California-source income。
如果仍然是 California resident,通常需要对 worldwide income 缴纳 California tax。
如果已经成为 California nonresident,一般只对 California-source income 纳税。
例如,一个人已经永久搬回台湾,但仍然持有 California 出租房,那么出租收入以及未来出售该房产产生的相关收益,仍可能需要向 California 申报。
这并不代表他重新成为 California resident,只是因为他仍然拥有 California-source income。
🔗 相关自测工具与申报专题推荐
七、搬回台湾或移居外州:建立一致事实与终止加州税务居民的分析框架
如果确实准备永久离开 California,最好让各种生活事实保持一致:
- 台湾成为主要住宅;
- 家庭生活转移到台湾;
- California 原住宅出售或长期出租;
- 日常生活、医疗和个人关系逐步转到台湾;
- 不再无理由长期保留与 California 永久居民身份相矛盾的联系。
这并不是一个机械的 checklist。
真正重要的是,当所有事实放在一起时,能够清楚说明:
你已经不只是“离开 California”,而是真正把长期生活中心搬到了台湾。
搬回台湾和终止 California tax residency,并不一定发生在同一天。
对于长期居住过 California 的人,特别是仍然保留房产、家庭或其他重要联系的人,不能只根据离境日期或一年停留天数判断居民身份。
更合理的分析方式是:
先判断什么时候真正成为 California nonresident,再判断成为 nonresident 后是否仍然有 California-source income。
California 的税务规则一向以“粘性强”著称。如果你正在处理 California residency、part-year resident、nonresident 或 California-source income 等问题,欢迎联系我,一起探讨你的具体情况。